Puiden kunnon arviointi on osa kiinteistön normaalia ylläpitoa siinä missä katon, rännien ja muiden rakenteiden tarkastaminen.
”Tarkista erityisesti rakennusten, kulkuväylien, pysäköintipaikkojen ja naapuritontin lähellä kasvavat puut. Jos puu on selvästi huonokuntoinen tai sen kunto epäilyttää, arviointi ja kaataminen kannattaa jättää metsäalan ammattilaiselle”, sanoo vakuutusyhtiö Turvan riskipäällikkö Matti Hämäläinen.
Riskipuusta voivat kertoa rungon lahot tai ontot kohdat, suuret halkeamat ja lahottajasienet. Varoitusmerkkejä ovat myös puun voimakas kallistuminen, juuriston vauriot, maasta nousevat juuret, suuret kuolleet tai kuivuneet oksat sekä harventunut tai toispuoleinen latvus.
Vaarallisen puun poistaminen ehkäisee kalliita vahinkoja
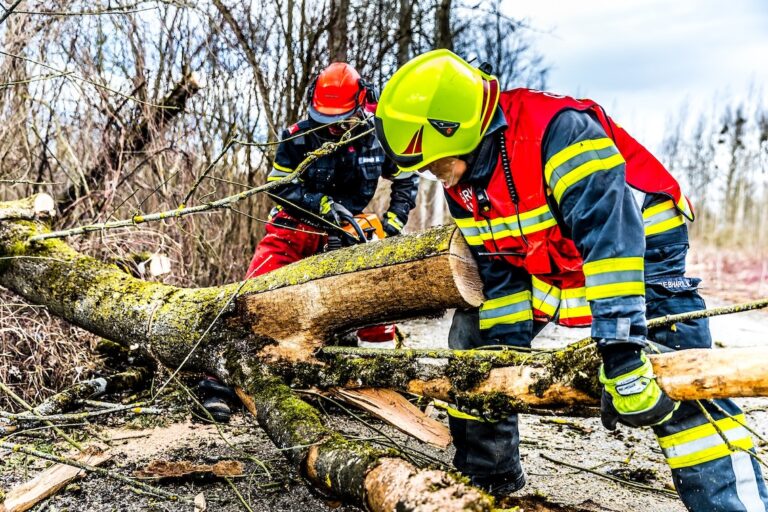
Kiinteistön omistajan on huolehdittava siitä, ettei hänen tontillaan kasvava puu aiheuta vaaraa. Laho tai muuten vaarallinen puu on yleensä turvallisinta poistaa.
”Riskipuun kaataminen on usein huomattavasti edullisempaa kuin sen aiheuttamien vahinkojen korjaaminen”, toteaa Hämäläinen.
Naapurin riskipuuhun ei saa kajota omin päin
Jos naapurin puu vaikuttaa vaaralliselta, ota asia puheeksi kiinteistön omistajan kanssa. Toisen tontilla kasvavaa puuta ei saa kaataa omin päin.
”Puusta voi ottaa valokuvia ja kertoa huolesta tontin omistajalle tai taloyhtiön edustajalle. Jos ilmeistä vaaraa ei saada ratkaistua keskustelemalla, apua voi pyytää kunnan rakennusvalvonnasta tai muulta paikalliselta viranomaiselta”, tarkentaa Hämäläinen.
Kaatunut puu ei aina tuo korvausvastuuta
Vakuutusturvan taso ratkaisee, milloin puun kaatumisen aiheuttama vahinko voidaan korvata. Laajan tason kotivakuutuksessa korvaaminen ei edellytä myrskytuulilukemia, jos puu kaatuu äkillisesti ja ennalta arvaamattomasti. Perustason kotivakuutuksessa vahingon korvaaminen edellyttää vakuutusehtojen mukaista myrskyä eli yli 15 metrin keskituulennopeutta sekunnissa vahinkopaikkaa lähinnä olevalla säähavaintoasemalla.
Jos puu kaatuu naapurin tontilta, puun omistaja ei kuitenkaan ole automaattisesti korvausvastuussa. Vahinkoa kärsinyt hakee korvausta ensisijaisesti omasta vakuutuksestaan.
Korvausvastuuta voidaan arvioida toisin, jos omistaja on laiminlyönyt selvästi huonokuntoisen puun hoidon. Jos puun tiedetään olevan vaarallinen eikä siihen puututa, vahingon voidaan katsoa aiheutuneen huolimattomuudesta. Tällöin kiinteistön omistaja voi joutua vahingonkorvausvastuuseen.
”Paras suoja puuvahinkoja vastaan on ennakointi. Kun puiden kunto tarkistetaan säännöllisesti ja riskipuihin puututaan ajoissa, voidaan välttyä sekä vahingoilta että niiden aiheuttamalta harmilta”, muistuttaa Hämäläinen.


